
Weltreise
Reisekreditkarte 2026: Die besten Kreditkarten für Weltreisende

Aktualisiert im Oktober 2026: Konditionen aller genannten Karten neu geprüft – unter anderem heißt die Barclays-Karte in Deutschland jetzt easybank, und die Santander-Kreditkarten laufen inzwischen unter Openbank. Wir selbst waren mit diesen Karten von November 2018 bis Mitte 2019 auf Weltreise – unsere Erfahrungen haben wir so gelassen, alle Fakten drumherum sind auf dem aktuellen Stand.
Reise Kreditkarte. Jetzt sind es nicht einmal mehr 2 Monate bis zum Start unserer Reise und die Vorbereitungen sind in vollem Gange. So eben auch die Frage nach der richtigen Kreditkarte. Unsere jetzigen Kreditkarten sind auf unsere aktuelle Lebenssituation ausgelegt, aber gilt das auch auf Reisen?
Welche Kreditkarten wir mit auf die Weltreise nehmen, erfahrt ihr in diesem Beitrag 🙂
Außerdem findet ihr hier die aktuellen Konditionen der beliebtesten Reisekreditkarten für Deutschland und Österreich, worauf ihr bei Gebühren im Ausland achten solltet und wie es uns mit unseren Karten unterwegs tatsächlich ergangen ist.
Das Wichtigste in Kürze:
- Darauf kommt es an: keine Jahresgebühr, 0 % Fremdwährungsgebühr beim Bezahlen und kostenlos Bargeld außerhalb der Eurozone
- Beliebt in Deutschland: Hanseatic Bank GenialCard, easybank Visa (ehemals Barclays), DKB als Aktivkunde
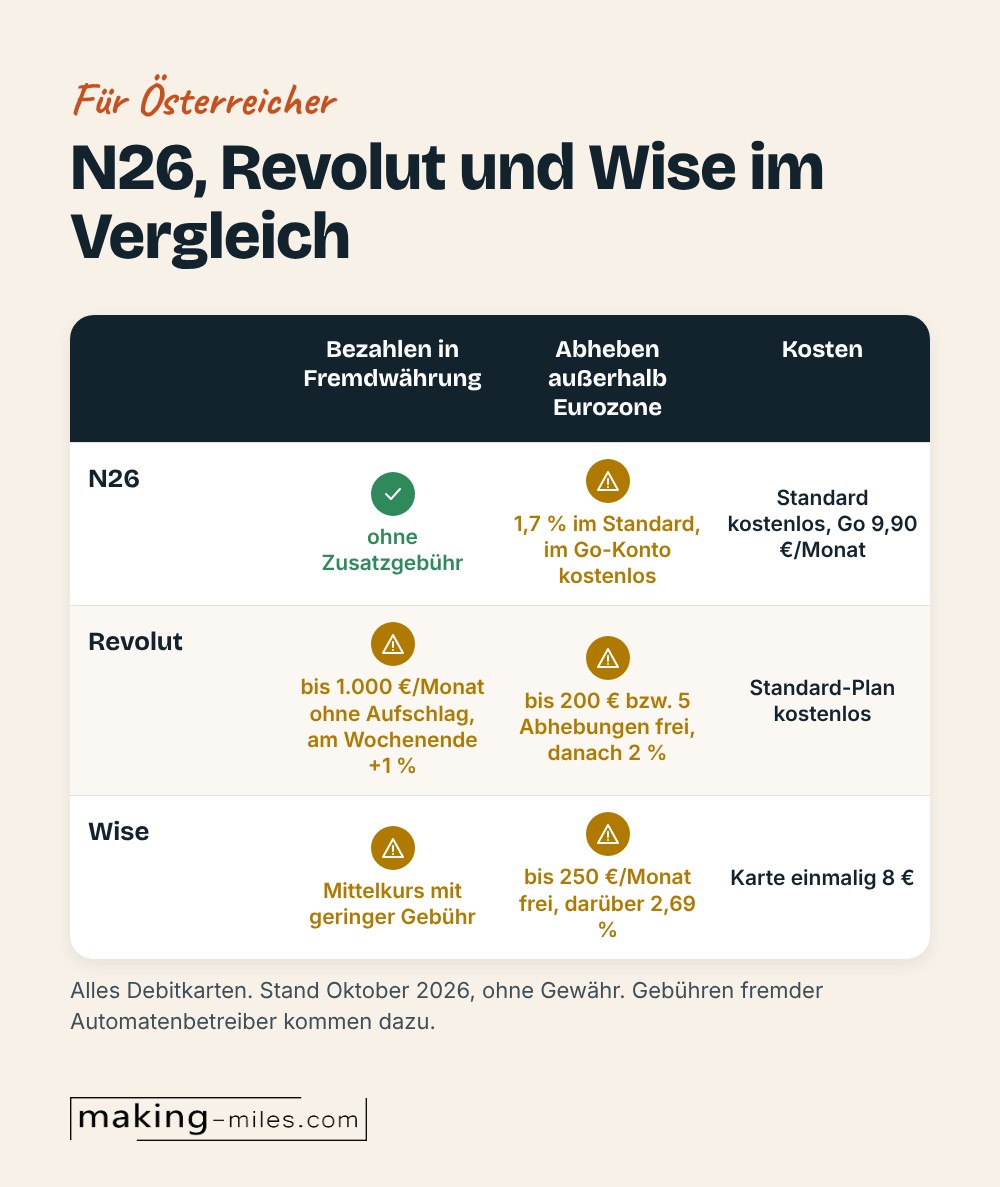
- Für Österreicher: Auswahl kleiner – Alternativen sind z. B. N26, Revolut oder Wise
- Automatengebühren: Fremde Banken verlangen oft eigene Gebühren – in Thailand z. B. rund 220–250 Baht pro Abhebung
- Immer in Landeswährung zahlen und abheben, nie in Euro umrechnen lassen
- Mindestens zwei Karten (am besten Visa und Mastercard) mitnehmen und getrennt aufbewahren
Hinweis:
Dieser Beitrag ist keine Finanzberatung. Die Konditionen haben wir im Oktober 2026 bei den Anbietern bzw. aktuellen Vergleichsportalen geprüft – sie ändern sich aber häufig. Prüft vor dem Antrag die aktuellen Bedingungen direkt beim Anbieter. Mit * gekennzeichnete Links sind Affiliate-Links: Wenn ihr darüber abschließt, bekommen wir eine kleine Provision, für euch ändert sich am Preis nichts.
Reisekreditkarten im Vergleich: die Konditionen heute
Die folgende Übersicht zeigt die wichtigsten Gebühren für Weltreisende. Entscheidend sind vor allem zwei Fragen: Was kostet das Bezahlen in fremder Währung – und was kostet es, außerhalb der Eurozone Bargeld abzuheben?
| Karte (Stand Oktober 2026) | Kosten | Bezahlen in Fremdwährung | Bargeld außerhalb der Eurozone | Gut zu wissen |
|---|---|---|---|---|
| DKB Visa Debitkarte* | Girokonto kostenlos ab 700 € Geldeingang/Monat oder unter 28 Jahren, sonst 4,50 €/Monat | Aktivkunden 0 %, sonst 2,2 % | Aktivkunden kostenlos, sonst 2,2 %; mindestens 50 € pro Abhebung | Neukunden sind 6 Monate automatisch Aktivkunden |
| Hanseatic Bank GenialCard | 0 € Jahresgebühr | gebührenfrei | gebührenfrei (in Deutschland 3,95 € pro Abhebung) | Wohnsitz in Deutschland nötig, Teilzahlung voreingestellt |
| easybank Visa (ehemals Barclays) | 0 € Jahresgebühr | 0 € | 0 €, mindestens 50 € pro Abhebung | Wohnsitz in Deutschland nötig |
| Openbank BestCard (ehemals Santander) | je nach Modell 0 € bis kostenpflichtig | Basic 1,85 %, höhere Modelle 0 % | einige Freiabhebungen pro Monat, danach 3,5 % | Konditionen je Kartenmodell genau vergleichen |
| N26 Standard | 0 € | keine Zusatzgebühr | 1,7 % (mit N26 Go für 9,90 €/Monat kostenlos) | auch für Österreich |
| Revolut Standard | 0 € | Umtausch bis 1.000 €/Monat ohne Aufschlag, am Wochenende 1 % | bis 200 € bzw. 5 Abhebungen/Monat frei, danach 2 % (mind. 1 €) | auch für Österreich, Debitkarte |
| Wise | Karte einmalig 8 € | Umrechnung zum Mittelkurs plus geringe Gebühr | bis 250 €/Monat frei, darüber 2,69 % | auch für Österreich, Debitkarte |
Stand Oktober 2026, ohne Gewähr. Gebühren fremder Automatenbetreiber kommen bei allen Karten unter Umständen dazu.
DKB: Girokonto inklusive Visa Debitkarte – kostenlos für Aktivkunden (ab 700 € Geldeingang im Monat) und für alle unter 28 Jahren.
Im Ausland kostenlos Bargeld abheben – unsere Weltreise-Kreditkarten
Da wir in Österreich wohnen, haben wir leider einen Nachteil, was Kreditkarten angeht. Menschen mit Wohnsitz in Deutschland haben eine deutlich größere Auswahl.
* Affiliate-Link: Bucht ihr darüber, bekommen wir eine kleine Provision. Für euch ändert sich am Preis nichts.
Die beste Reisekreditkarte für Österreicher
Die schlechte Nachricht zuerst: Die Auswahl für Österreicher ist leider sehr schlecht. Die gute Nachricht: Die Kreditkarte, die für Österreicher am besten geeignet ist, gehört auch in Deutschland zu den besten.
Die Rede ist von der DKB Kreditkarte*. Wir haben uns beide die Kreditkarte von der DKB zugelegt und erklären euch mal, wieso.

Vorteile der DKB Kreditkarte:
- Keine Jahresgebühr
- Kostenlos weltweit Geld abheben
Und mehr braucht es für uns nicht. Damit haben wir eine Karte, die uns nichts kostet und mit der wir kostenlos auf der ganzen Welt Geld abheben können. Super!
So ist es heute:
Die DKB gibt inzwischen eine Visa Debitkarte zum Girokonto aus. Weltweit gebührenfrei bezahlen und abheben könnt ihr nur als Aktivkunde – also mit mindestens 700 € Geldeingang pro Monat (Neukunden sind die ersten 6 Monate automatisch aktiv). Ohne Aktivstatus fallen außerhalb der Eurozone 2,2 % an. Abheben könnt ihr erst ab 50 €. Ob eine Kontoeröffnung mit Wohnsitz in Österreich aktuell möglich ist, klärt bitte vorab direkt mit der DKB.
AUSSERDEM bekommen wir durch die Kreditkarte noch weitere Zusatzmeilen, mit welchen wir für den nächsten Business-Class-Flug sparen können.
Zusatzmeilen durch die Eröffnung des DKB Kontos:
- 5.000 Meilen für die Eröffnung des Kontos
- 5.000 Meilen, wenn Gehalt direkt auf das DKB Konto gezahlt wird
- 5.000 Meilen, wenn die Miles & More Kreditkarte über das DKB Konto abgerechnet wird
- 5.000 Meilen pro neu geworbenen Kunden (max. 4)
Die Karte lohnt sich für uns also gleich doppelt 🙂
Diese Meilen-Aktion galt zum Zeitpunkt unserer Reise. Ob es aktuell eine Prämie für die Kontoeröffnung gibt, seht ihr direkt bei der DKB.
Viel mehr gibt’s dazu auch gar nicht zu sagen.
Alternativen für Österreicher heute
Seit unserer Reise sind mehrere Smartphone-Banken und Zahlungsdienste dazugekommen, die auch Kundinnen und Kunden in Österreich offenstehen. Es handelt sich dabei um Debitkarten – für Mietwagen- oder Hotelkautionen verlangen manche Anbieter aber eine echte Kreditkarte. Nehmt deshalb am besten zusätzlich die Kreditkarte eurer Hausbank mit.
Die beste Reisekreditkarte für Deutsche
Mit einem deutschen Wohnsitz gibt es weit mehr Möglichkeiten. Allerdings gehört auch hier die DKB Kreditkarte* zu den besten Angeboten.
Alternativ bietet Santander noch eine gute Kreditkarte für Langzeitreisende an. Ebenfalls ohne Gebühren und mit der Möglichkeit, weltweit kostenlos Geld abzuheben.

Update: Die Santander-Kreditkarten werden inzwischen als Openbank BestCard angeboten. Je nach Modell fallen eine Jahresgebühr, Fremdwährungsgebühren oder Gebühren ab einer bestimmten Zahl an Abhebungen an – vergleicht die Modelle genau.
Sehr beliebt bei Weltreisenden aus Deutschland sind heute die Hanseatic Bank GenialCard (keine Jahresgebühr, weltweit gebührenfrei zahlen und im Ausland abheben) und die easybank Visa, die frühere Barclays Visa: Das Kartengeschäft von Barclays in Deutschland hat die österreichische BAWAG übernommen, die Karte läuft jetzt unter dem Namen easybank weiter – ebenfalls ohne Jahresgebühr und ohne Gebühren für Zahlungen und Abhebungen außerhalb des EWR.
Wichtig:
Bei GenialCard und easybank Visa ist oft Teilzahlung voreingestellt. Stellt auf vollständige Rückzahlung um – sonst werden teure Zinsen fällig (effektiv rund 20 % pro Jahr). Am besten richtet ihr vor der Reise einen Dauerauftrag ein oder überweist ein Guthaben auf die Karte.
Unsere Kreditkarten vor der Weltreise
Zur Zeit nutzen wir hauptsächlich unsere Miles & More Kreditkarte. Mit der konnten wir die letzten Jahre unser Meilenkonto aufbessern und unter anderem die Business-Class-Flüge buchen. (Mehr dazu in unserem Beitrag: Business Class zum Economy-Preis fliegen)
Außerdem haben wir noch eine Kreditkarte von Barclaycard. Erstens ist die Karte selbst kostenlos und zweitens können wir hiermit gebührenfrei Geld abheben. Das ist mit der Miles & More Karte nicht kostenlos möglich!
Und das war’s auch schon. Eine Karte, um Einkäufe, Benzin, Kleidung usw. zu zahlen, und die andere, um Bargeld abheben zu können. Nutzen tun wir hauptsächlich die Miles & More Kreditkarte. Allerdings zahlen wir hierfür auch ca. 90€ im Jahr, haben dadurch aber auch andere Vorteile wie Reiseversicherung, kein Meilenverfall usw.
Also für unsere jetzige Situation passt alles. Aber wie sieht das für eine Langzeitreise aus?!
Hmm.. Eher weniger gut…
Mit der Barclaycard müssten wir im Ausland Gebühren für das Abheben von Bargeld zahlen. Also brauchen wir dafür schon mal eine Alternative. Die Miles & More Karte können wir weiter für normale Zahlungen wie Hotels, Einkäufe, Aktivitäten usw. nutzen. Das passt also weiterhin.
Zusammengefasst
Wir nehmen also mehrere Kreditkarten mit auf die Reise. Und das ist auch sinnvoll! Leider kommt es immer wieder zu Überfällen. Wenn dann die Kreditkarte weg ist, wird’s schon mal schwierig weiterzumachen.
Wir haben mehrere Karten dabei und natürlich bewahren wir nicht alle am gleichen Ort auf. Also selbst wenn mal was passieren sollte, sind wir abgesichert.
*Affiliate Links
* Empfehlungslink: Beantragt ihr die Karte über unseren Link, bekommen wir von American Express eine Prämie. Für euch ändert sich am Entgelt nichts.
Unser Fazit nach der Reise
Vor unserer Reise blieb uns nicht viel übrig, außer uns auf anderen Blogs über die beste Kreditkarte für Weltreisen zu informieren. Jetzt, wo wir schon mehr als 4 Monate unterwegs sind, können wir selbst Erfahrungsberichte geben.
Wie es uns mit den Kreditkarten ergangen ist:
An sich ist die DKB Karte* wirklich zu empfehlen. Sie hält, was sie verspricht, allerdings solltet ihr doch ein paar Dinge beachten. Kostenlos Geld abheben hat in den meisten Fällen funktioniert.
Das hat gepasst
- Keine Jahresgebühr
- Kostenlos Geld abheben hat in den meisten Fällen funktioniert
ABER
- An manchen Geldautomaten wird vom ausländischen Bankinstitut eine extra Gebühr erhoben. Trotz DKB Kreditkarte müsst ihr also doch etwas fürs Abheben bezahlen. In Thailand zum Beispiel 220 Baht (ca. 5€) – heute verlangen die meisten thailändischen Automaten rund 220–250 Baht.
- Ihr könnt nur kostenlos Geld abheben, wenn ihr Aktivkunde bei der DKB seid.
- Nur weil ihr kostenlos abheben könnt (wenn Aktivkunde), heißt das nicht, dass ihr auch kostenlos mit der Kreditkarte zahlen könnt. Macht euch also auch hier auf Gebühren gefasst.
Im Großen und Ganzen hält es sich aber im Rahmen. Nur eine Sache hat uns überrascht:
Das mit dem Aktivkunden war für uns etwas verwirrend. Sabrina war DKB-Neukundin. Laut deren Homepage sollte sie damit 12 Monate lang Aktivkundin sein. Allerdings hat sie diesen Status nach 3 Monaten verloren und wir wissen noch nicht, wieso. Jetzt zahlt sie leider auch die Gebühr von 1,75%.
Aktivkunde wird man wieder, wenn man mindestens 3 Monate hintereinander mindestens 700€ einzahlt. Allerdings muss man laufend 700€ einzahlen, sonst verliert man die Aktiv-Mitgliedschaft wieder. (Heute: Neukunden sind 6 Monate automatisch aktiv, danach zählt der monatliche Geldeingang von mindestens 700 €. Ohne Aktivstatus kostet es aktuell 2,2 %.)
Für uns ist die DKB Kreditkarte* die beste Wahl gewesen!
Unser Tipp:
Am besten hebt ihr über eine Kreditkarte immer für euch beide ab. So zahlt ihr zum Beispiel in Thailand nur einmal die 220 Baht Gebühren.
Zusatz für in Deutschland Lebende
Hier soll wohl die Santander Kreditkarte die bessere Wahl sein. Der große Vorteil liegt bei der Rückzahlung der ausländischen Gebühren. So könnt ihr z. B. in Thailand wirklich kostenlos Geld abheben.
Würden wir in Deutschland leben, hätten wir uns wohl für die Santander Karte entschieden.
Update: Eine Erstattung ausländischer Automatengebühren finden wir in den aktuellen Bedingungen der Openbank BestCards nicht mehr. Fremde Automatenbetreiber-Gebühren zahlt ihr heute bei den meisten Karten selbst.
Worauf ihr bei einer Reisekreditkarte achten solltet
Aus unserer Erfahrung und mit Blick auf die heutigen Angebote sind das die wichtigsten Punkte für eine Weltreise:
Checkliste Reisekreditkarte
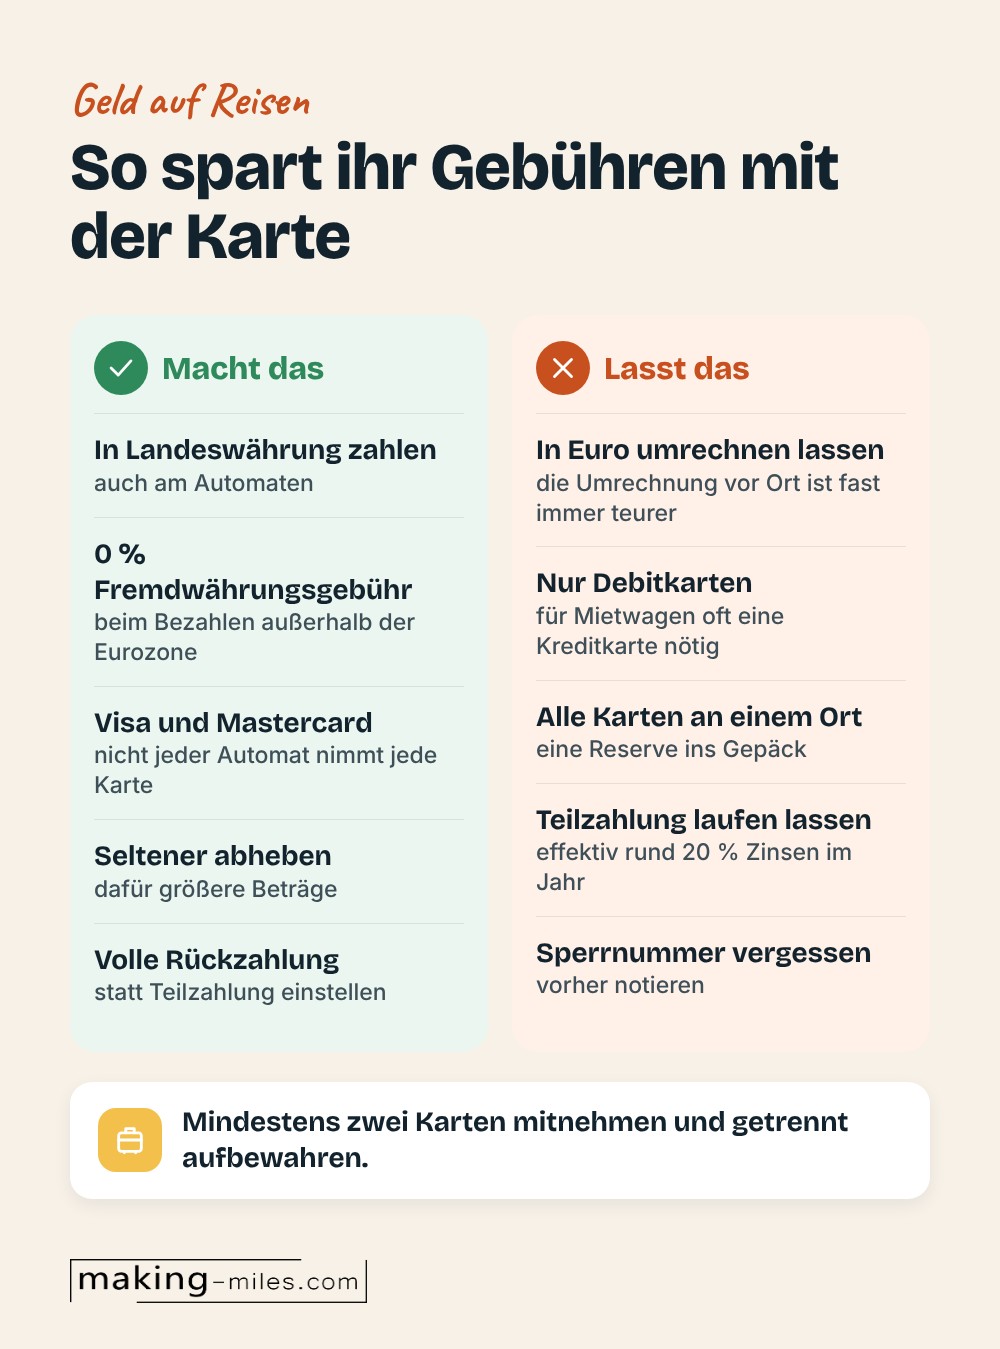
- Fremdwährungsgebühr: Viele klassische Hausbank-Karten verlangen beim Bezahlen außerhalb der Eurozone einen Aufschlag. Bei einer Langzeitreise läppert sich das schnell – achtet auf 0 %.
- Gebühren fürs Abheben: Achtet darauf, was eure Bank fürs Abheben außerhalb der Eurozone verlangt – und ob es Freibeträge oder Mindestbeträge gibt (z. B. 50 € bei DKB und easybank).
- Automatenbetreiber-Gebühren: Die Gebühr der fremden Bank (z. B. in Thailand) zahlt ihr meistens trotzdem. Lieber seltener und dafür größere Beträge abheben.
- Dynamische Währungsumrechnung: Wenn Automat oder Kartenterminal fragen, ob in Euro abgerechnet werden soll: ablehnen und immer in der Landeswährung zahlen bzw. abheben. Die Umrechnung vor Ort ist fast immer teurer.
- Zinsen: Bei echten Kreditkarten immer auf vollständige Rückzahlung stellen. Teilzahlung kostet effektiv schnell rund 20 % Zinsen im Jahr.
- Kredit- vs. Debitkarte: Für Mietwagen und manche Hotelkautionen wird oft eine echte Kreditkarte verlangt. Nehmt deshalb nicht nur Debitkarten mit.
- Zwei Netzwerke: Nicht jeder Automat nimmt jede Karte. Mit einer Visa- und einer Mastercard seid ihr auf der sicheren Seite.
- Sperrnummer und Backup: Notiert euch die Sperrnummer eurer Bank, bewahrt die Karten getrennt auf und hinterlegt eine Karte als Reserve im Gepäck.
Auch die Versicherungsleistungen mancher Kreditkarten können interessant sein – sie ersetzen auf einer Weltreise aber in der Regel keine eigene Langzeit-Auslandskrankenversicherung. Mehr dazu in unserem Beitrag zur Weltreise-Versicherung. Wie viel Geld ihr insgesamt einplanen solltet, lest ihr unter Was kostet eine Weltreise?
Weltreise-Kreditkarte: Fragen und Antworten
Was sind Reisekreditkarten und wie funktionieren sie?
Bevor eine Kreditkarte beantragt wird, solltest du einige Dinge verstehen, darunter:
Was ist eine Reisekreditkarte überhaupt?
Eine Reise-Kreditkarte ist eine Kreditkarte, deren Belohnungen am besten für Flüge oder Hotels eingelöst werden. Viele Kreditkarten bieten Belohnungen an, die auf vielfältige Weise eingelöst werden können. Eine echte Reise-Prämienkarte bietet den höchsten Wert, wenn ihre Punkte oder Meilen für Flüge oder Hotels verwendet werden, im Gegensatz zu anderen Optionen wie Cashback, Geschenkkarten oder Waren. Eine Reisekreditkarte bietet auch eher reisespezifische Vorteile, wie z. B. eine Reiseversicherung, einen Prioritätsservice und andere Vergünstigungen, wenn der Co-Branding-Partner der Karte verwendet wird.
Für Weltreisende ist im deutschsprachigen Raum meist etwas anderes gemeint: eine Karte, mit der man weltweit möglichst ohne Gebühren bezahlen und Bargeld abheben kann – genau darum geht es im ersten Teil dieses Beitrags.
Wie funktionieren Reise-Kreditkarten?
Reise-Prämienkarten bieten Punkte oder Meilen, die für Reisereservierungen eingelöst werden können. Diese Belohnungen gibt es in zweierlei Hinsicht. Erstens können diese Karten neuen Antragstellern einen Anmeldebonus bieten, in der Regel, nachdem sie in einer bestimmten Zeit einen Mindestumsatz erreicht haben. Zum Beispiel kann eine Kreditkarte einer Fluggesellschaft 50.000 Vielfliegermeilen nach Umsätzen von 3.000 € innerhalb von drei Monaten nach Eröffnung des Kontos anbieten. Eine Reise-Prämienkarte bietet auch Belohnungen für Ausgaben, häufig einschließlich eines Bonus für Einkäufe bei der Fluggesellschaft oder einem Hotelpartner oder für Einkäufe bei bestimmten Händlerkategorien.
Sobald dein Konto genügend Belohnungen erhalten hat, kannst du diese für die Reservierung von Prämienreisen einlösen. Dies können Prämien sein, die direkt bei Hotel- oder Airline-Partnern gebucht werden, Reservierungen, die über ein ausgewiesenes Reisebüro gebucht werden, oder Gutschriften, mit denen du bereits gebuchte Reisen erstattet bekommst.
Der schwierigste Teil bei der Bewertung einer Reisekreditkarte kann die Schätzung des Wertes der Belohnungen sein. Zum Beispiel bieten viele Reiseprämienkarten Vielfliegermeilen oder Hotelpunkte, der Wert dieser Prämien kann jedoch variieren. Darüber hinaus können Fluggesellschaften und Hotels den Wert ihrer Punkte und Meilen jederzeit und häufig ohne Vorankündigung ändern. Auf der anderen Seite haben einige Programme einen sehr klaren Wert für jeden eingelösten Punkt, wobei einige lediglich einen Cent pro Punkt oder Meile anbieten.
Die Vorteile von Reise-Kreditkarten
Der offensichtlichste Vorteil einer Reise-Kreditkarte ist die Möglichkeit, Punkte oder Meilen für Prämienreisen einzulösen. Prämienreservierungen können nicht nur sehr wertvoll sein, sondern viele Karteninhaber genießen die Chance, ihre Belohnungen zu nutzen, um sich einen Urlaub zu gönnen, sei es im April nach Aruba oder im Mai nach Malaysia.
Die Nachteile von Reisekarten
Mit all den attraktiven Belohnungen und Vorteilen, die Reisekarten bieten, können einige ihrer Nachteile leicht aus den Augen verloren werden. Erstens sind die meisten Prämienkarten für Reisende mit guter oder ausgezeichneter Kreditwürdigkeit konzipiert. Wenn du in der Vergangenheit erhebliche Kreditprobleme hattest, könntest du möglicherweise Probleme bekommen, dich für die Reisekreditkarte zu qualifizieren.
Berücksichtige als Nächstes die Kosten für eine Reise-Prämien-Kreditkarte. Wie andere Arten von Prämienkreditkarten haben Reisekarten normalerweise einen höheren Zinssatz als vergleichbare Karten ohne Prämienprogramm. Für viele der attraktivsten Reisekreditkarten wird eine jährliche Gebühr erhoben, was bei den meisten Cashback-Kreditkarten und Händlerkarten nicht der Fall ist.
Außerdem: Punkte können verfallen und können umstrukturiert oder abgewertet werden. Viele Karteninhaber empfinden diese Belohnungsprogramme als kompliziert und verwirrend. Die Vielfliegerprogramme und Hotelbindungsprogramme enthalten normalerweise viele Seiten mit Bedingungen, und Mitglieder können manchmal enttäuscht sein, wenn ein Programm ihren Erwartungen nicht entspricht.
Schließlich gibt es einige Kreditkartennutzer, die sich einfach nicht für die Belohnung von Reisen begeistern. Dies kann Personen einschließen, die selten reisen, und andere, die einfach zu ihren Reisezielen fahren und bei Freunden und Familienangehörigen wohnen und keine Prämienflüge oder Hotelaufenthalte benötigen. Es gibt auch Verbraucher, die es vorziehen, ihre Ferien zu Hause zu verbringen und vielleicht eine Frühjahrsrenovierung durchzuführen. Diese Verbraucher sind besser bedient, wenn sie auf Punkte und Meilen verzichten und stattdessen eine Cashback-Kreditkarte verwenden.
So vergleichst du zwei Reisekarten:
Bei der Betrachtung von Reisekarten kann es sein, dass du versuchst, eine Karte mit Jahresgebühr zu vermeiden. Eine Reisekarte hat jedoch weit mehr zu bieten als nur die Jahresgebühr. Hier betrachten wir die verschiedenen Faktoren, darunter den Anmeldebonus, laufende Belohnungen, Vorteile und andere Funktionen.
- Wähle den Kartentyp ausWie wir jetzt wissen, kann die Auswahl mit Hotel- und Airlinekarten sowie mit Karten, die mit mehreren Markenpartnern zusammenarbeiten, überwältigend und abschreckend erscheinen. Hier kommt es ganz auf dein Konsumverhalten an.
- Gebühren vergleichenDie Jahresgebühr ist in der Regel ein Faktor und kann stark variieren. Auch wenn viele Reisekarten keine Gebühr für Transaktionen in Fremdwährung verlangen, solltest du unbedingt überprüfen, ob und wie viel Gebühren für das Zahlen oder Abheben im Ausland erhoben werden. Das kann von Kontinent zu Kontinent variieren.
- Vergleiche den Anmeldebonus und die laufenden BelohnungenZum Beispiel konnten mit der DKB Kreditkarte zum Zeitpunkt unserer Reise gleich ein paar tausend Meilen von Miles & More gesammelt werden. Hat man alles ausgenutzt, konnten so schnell bis zu 35.000 Meilen zusammenkommen. Andere Karten bieten wiederum Vorteile bei Hotelketten. Das also unbedingt vorher vergleichen.
- Betrachte die VorteileDie meisten der besten Weltreise-Kreditkarten bieten Reise- und Einkaufsvorteile wie Reiseversicherung, Mietwagenversicherung und erweiterte Garantien. Wenn du beispielsweise häufig ein Mietauto mietest, bieten einige Karten vielleicht Vorteile gegenüber anderen.
- Mehr als eine Karte mitnehmenEs kann mehrere Gründe haben, sich mehr als nur eine Kreditkarte zu nehmen. Wir haben sogar jeweils 3 Karten auf unserer Weltreise mit dabei. Der Grund: Falls eine verloren geht, haben wir immer noch die Möglichkeit, Geld abzuheben usw.
Alleine deswegen sollte mehr als eine Kreditkarte auf die Reise mitgenommen werden.
Aber es gibt auch andere Gründe. Beispielsweise können mit der einen Kreditkarte Flugmeilen gesammelt werden, wenn man die gerade braucht, und mit der anderen erhält man Vorteile in Hotels. Wenn diese Karten dann auch kostenlos sind, geht ihr sowieso kein Risiko ein 😉
Kurz beantwortet: häufige Fragen
Welche ist die beste Kreditkarte für eine Weltreise?
Die eine beste Karte gibt es nicht. Wichtig sind keine Jahresgebühr, 0 % Fremdwährungsgebühr und kostenloses Abheben außerhalb der Eurozone. Mit Wohnsitz in Deutschland erfüllen das z. B. die Hanseatic Bank GenialCard und die easybank Visa, bei der DKB gilt es nur für Aktivkunden. Wir selbst waren mit der DKB unterwegs.
Welche Reisekreditkarte eignet sich für Österreicher?
Viele deutsche Gratis-Kreditkarten setzen einen Wohnsitz in Deutschland voraus. Für Österreicher sind z. B. N26, Revolut und Wise eine Option – das sind allerdings Debitkarten. Nehmt zusätzlich eine echte Kreditkarte für Mietwagen- und Hotelkautionen mit.
Kann ich mit der Kreditkarte im Ausland wirklich kostenlos Geld abheben?
Bei einigen Karten verlangt eure Bank nichts – die Gebühr des fremden Automatenbetreibers zahlt ihr aber meist trotzdem. In Thailand sind das z. B. rund 220–250 Baht pro Abhebung.
Was ist der Unterschied zwischen Kredit- und Debitkarte auf Reisen?
Bei der Debitkarte wird jede Zahlung sofort vom Konto abgebucht. Eine echte Kreditkarte sammelt die Umsätze und rechnet später ab. Für Mietwagen und manche Hotels wird oft eine echte Kreditkarte verlangt.
Soll ich im Ausland in Euro oder in Landeswährung zahlen?
Immer in Landeswährung. Wenn ihr die Umrechnung in Euro am Automaten oder Terminal annehmt, zahlt ihr meist einen deutlich schlechteren Kurs.
Wie viele Kreditkarten sollte ich auf eine Weltreise mitnehmen?
Mindestens zwei, besser drei – idealerweise von verschiedenen Netzwerken (Visa und Mastercard) und getrennt aufbewahrt. Wir hatten jeweils drei Karten dabei.
Tipps zur Reisekreditkarte im Video
* Affiliate-Link: Wenn ihr darüber bucht oder kauft, bekommen wir eine kleine Provision. Für euch ändert sich am Preis nichts.

Danke für diesen tollen Blog. Lese hier schon seit einiger Zeit still mit.
Vielen Dank. Das freut uns 😉